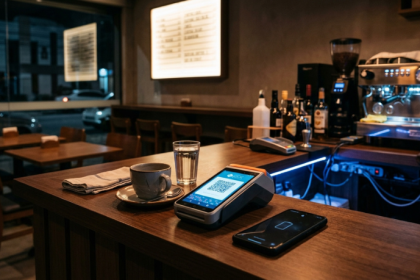


João Luiz de Lima Oliveira Junior, advogado que atua em Direito do Consumidor e sócio do Solino e Oliveira Advogados Associados, analisa o golpe do cartão por aproximação, modalidade de fraude bancária em que criminosos utilizam a tecnologia NFC para realizar cobranças sem a necessidade de senha ou do contato físico direto com o chip do cartão.
O pagamento por aproximação se popularizou nos últimos anos como forma rápida e prática de concluir compras de baixo valor, dispensando a digitação da senha em transações dentro de determinado limite. Essa mesma característica, pensada para dar agilidade ao consumidor, tem sido explorada por criminosos que se aproximam da vítima com um leitor NFC ou uma máquina de cartão adulterada, realizando uma ou mais cobranças sem que a pessoa perceba de imediato o que ocorreu.
Como o golpe costuma se manifestar no dia a dia
Diferente de outras fraudes bancárias que exigem engano direto da vítima, como o fornecimento de senha ou código de verificação, o golpe do cartão por aproximação depende apenas da proximidade física entre o dispositivo do criminoso e o cartão da vítima, em ambientes como transporte público, filas e aglomerações. Como o pagamento é concluído sem confirmação visível no visor voltado para o consumidor, muitas vítimas só identificam a cobrança ao conferir o extrato ou a fatura, o que pode ocorrer horas ou dias depois do ocorrido.
Por que a percepção tardia dificulta a reação da vítima
Esse intervalo entre a fraude e sua descoberta reduz o tempo disponível para contestar a operação junto à instituição financeira e para reunir provas do ocorrido, como registros de localização ou testemunhas do momento da aproximação. Quanto mais cedo a cobrança é identificada, maiores as chances de bloqueio de novas tentativas e de reunião de elementos que sustentem a contestação.
O que o Código de Defesa do Consumidor estabelece sobre a responsabilidade do banco
João Luiz de Lima Oliveira Junior observa que o artigo 14 do Código de Defesa do Consumidor estabelece a responsabilidade objetiva do fornecedor de serviços pelos danos causados ao consumidor, independentemente da existência de culpa, quando há falha na prestação do serviço. No caso de fraudes envolvendo cartões e contas bancárias, essa responsabilidade pode ser discutida quando a instituição financeira não demonstra ter adotado medidas de segurança adequadas para a modalidade de pagamento oferecida.
Isso não significa, porém, que toda cobrança contestada será automaticamente revertida. A análise depende das circunstâncias de cada caso, da documentação apresentada pelo consumidor e da resposta da instituição financeira ao pedido de contestação. Quando a cobrança é efetivamente indevida e a instituição mantém a cobrança sem justificativa razoável, o Código de Defesa do Consumidor também prevê, em seu artigo 42, a possibilidade de repetição do valor pago em dobro, descontados os casos em que há engano justificável por parte do fornecedor.
O caminho para contestar uma cobrança não reconhecida
Ao identificar uma transação não reconhecida, o consumidor deve formalizar a contestação diretamente junto à instituição financeira, preferencialmente por canais que gerem protocolo de atendimento, e registrar boletim de ocorrência relatando o episódio. Guardar prints de tela, extratos e qualquer comunicação com o banco auxilia na reconstrução dos fatos, caso a disputa avance para uma análise mais aprofundada.
Quando a fraude resulta em cobrança indevida e negativação
Em alguns casos, a cobrança não reconhecida feita por aproximação não se limita ao valor debitado na hora: pode gerar fatura em aberto, cobranças de juros e encargos sobre um débito que o consumidor nunca reconheceu e, em situações mais graves, inscrição do nome em cadastros de proteção ao crédito por um valor que decorre diretamente da fraude. Nessas hipóteses, além da discussão sobre o ressarcimento do valor desviado, pode haver também fundamento para questionar a cobrança indevida e a negativação dela resultante, sempre a partir da análise da documentação e do histórico da conta ou do cartão envolvido.
Cuidados práticos para reduzir o risco de fraude
Entre as medidas recomendadas para reduzir a exposição a esse tipo de golpe estão reduzir o limite de valor para transações por aproximação diretamente no aplicativo do banco ou da operadora do cartão, habilitar a exigência de senha ou de autorização pelo celular para pagamentos acima de determinado valor, utilizar capas ou carteiras com proteção contra leitura por radiofrequência e acompanhar o extrato e a fatura com regularidade, de modo a identificar rapidamente qualquer cobrança estranha.
Conclusão
O avanço do pagamento por aproximação trouxe praticidade às relações de consumo, mas também abriu espaço para uma modalidade de fraude que nem sempre é percebida de imediato pela vítima. João Luiz de Lima Oliveira Junior reforça que conhecer os limites de responsabilidade das instituições financeiras previstos no Código de Defesa do Consumidor, e agir rapidamente diante de uma cobrança não reconhecida, ajuda o consumidor a buscar a reparação cabível, sempre considerando as particularidades de cada caso concreto.